Budget
Budget d'un séminaire d'entreprise : coût par participant, postes et TVA
Les postes d'un séminaire, ce qu'il coûte par participant, les taux de TVA des principaux postes et ce que l'entreprise en récupère.
Alexis · Fondateur de Squena · 5 octobre 2026 · 18 min de lecture
En bref
Le budget d'un séminaire d'entreprise se chiffre poste par poste (salle ou forfait, nuits, repas, transport, animation, intervenants), puis se divise par participant et par jour. Repère : 397 € par participant pour un séminaire résidentiel en 2025, contre 384 € en 2024, sur 2,52 jours en moyenne (comptes rendus du baromètre 2026 de Kactus ; HT ou TTC non précisé). Compte le coût réel : le HT des lignes dont l'entreprise récupère la TVA, le TTC des autres, comme les nuits de ses salariés et leurs trajets.
Ta direction veut un chiffre : combien coûte le séminaire, par personne. Le devis du lieu mêle un forfait, des nuits, un dîner et le vin. Certaines lignes sont à 10 % de TVA, d'autres à 20 %. Et une partie de cette TVA, l'entreprise ne la récupère pas. Le vrai coût n'est donc ni le HT du devis, ni toujours son TTC.
Cet article est écrit pour toi qui tiens le budget du séminaire de ton entreprise, en France. Il vaut pour une entreprise qui récupère la TVA. Si ta structure ne la récupère pas, ton coût est simplement le TTC de chaque ligne. Le lieu ou l'agence qui chiffre un séminaire y lira ce que son client vérifie.
Le cahier des charges envoyé aux lieux, et le suivi du prévu, de l'engagé et du payé, ont chacun leur article, proposé en fin de page. Ici, on chiffre : les postes, le coût par participant, les taux de TVA des principaux postes et ce que l'entreprise en récupère.
Le fichier se télécharge sans formulaire. Il aide à chiffrer ; il ne remplace pas l'avis de ton comptable sur la TVA.
Les postes d'un séminaire, et leur unité
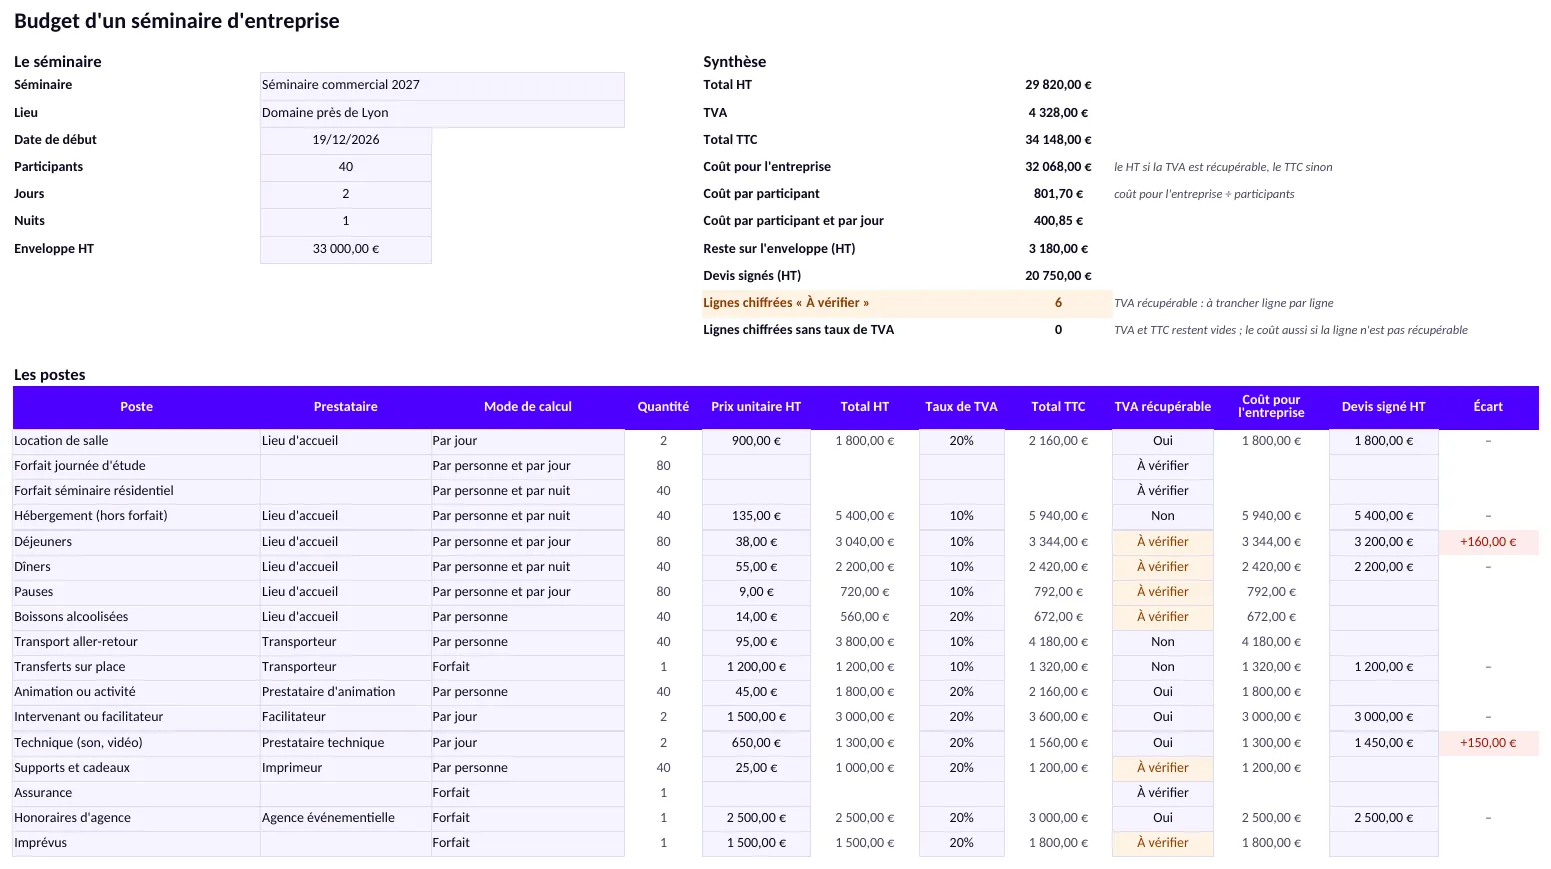
Un séminaire se chiffre poste par poste, et chaque poste a son unité. Une salle se loue à la journée, un déjeuner se compte par personne et par jour, une nuit par personne et par nuit. Un intervenant se paie à la journée, une assurance au forfait. Le modèle calcule chaque quantité à partir de trois chiffres : les participants, les jours et les nuits.
| Poste | Unité de départ | À regarder avant de chiffrer |
|---|---|---|
| Location de salle | Par jour | Montage, démontage, technique : compris ou non |
| Forfait journée d'étude | Par personne et par jour | Ce qu'il comprend : salle, pauses, déjeuner |
| Forfait séminaire résidentiel | Par personne et par nuit | La nuit, les repas, la salle : rien en double |
| Hébergement (hors forfait) | Par personne et par nuit | Chambre seule ou partagée |
| Déjeuners | Par personne et par jour | Les régimes, les boissons |
| Dîners | Par personne et par nuit | Le vin compris ou non |
| Pauses | Par personne et par jour | Combien par jour |
| Boissons alcoolisées | Par personne | Une ligne à part : son taux n'est pas celui du repas |
| Transport aller-retour | Par personne | Le tarif de groupe, les échanges de billets |
| Transferts sur place | Forfait | La navette entre la gare et le lieu |
| Animation ou activité | Par personne | Ce qui se paie en plus sur place |
| Intervenant ou facilitateur | Par jour | Ses frais de déplacement, refacturés ou non |
| Technique (son, vidéo) | Par jour | Un technicien présent ou non |
| Supports et cadeaux | Par personne | La valeur par personne, pour la TVA |
| Assurance | Forfait | Ce que couvre déjà le contrat du lieu |
| Honoraires d'agence | Forfait | Comment l'agence facture la TVA |
| Imprévus | Forfait | Un montant décidé, pas un reste |
Un forfait couvre souvent plusieurs lignes : garde-le, et laisse vides celles qu'il comprend. Ce que contient un forfait change d'un lieu à l'autre, et l'article sur le cahier des charges d'un séminaire en donne deux exemples relevés. Pour une autre quantité, comme 35 dîners pour 40 participants, passe la ligne en « Forfait » et saisis le total.
Combien coûte un séminaire, par participant
Pour situer ton budget, il existe un baromètre annuel : celui de Kactus, une plateforme de réservation d'événements d'entreprise. Son édition 2026 a été relayée par Voyages d'Affaires le 16 septembre 2026, puis par Evenement.com le 18. Selon Evenement.com, le budget moyen d'un séminaire résidentiel atteint 397 € par participant en 2025, contre 384 € en 2024. La durée moyenne passe de 2,41 à 2,52 jours, et le baromètre s'appuie sur plus de 3 500 événements par mois.
Le même article donne l'hébergement et la restauration pour 83 % de la facture d'un séminaire résidentiel. Les activités et animations sont passées de 74 € à 65 € par participant entre 2024 et 2025. Pour les premiers mois de 2026, Arnaud Katz, le dirigeant de Kactus, voit le budget passer au-dessus de 400 € par participant, pour 2,60 jours : une tendance, pas un bilan. La journée d'étude, sans nuit, n'y a pas de montant. Dans un entretien publié par Voyages d'Affaires le 18 septembre 2024, il citait 376 € par participant pour un séminaire résidentiel en 2023 et, en moyenne, 115 € pour une journée d'étude. Ces chiffres ont trois ans.
Ce que tu en tires : 397 € pour 2,52 jours, cela fait environ 158 € par participant et par jour. C'est un ordre de grandeur calculé ici, pas un chiffre du baromètre. Ces comptes rendus ne disent pas si les montants sont HT ou TTC. Et ils décrivent les événements que mesure une plateforme, pas ta ville ni ton niveau de prestation : ton budget, poste par poste, reste le chiffre qui compte.
Le calcul : ce que l'entreprise paie vraiment
Le coût par participant se calcule sur ce que l'entreprise paie vraiment, pas sur le HT du devis. Le modèle procède en trois temps. D'abord le total HT de chaque ligne : la quantité fois le prix unitaire. Puis le TTC, avec le taux que tu choisis. Enfin le coût pour l'entreprise de chaque ligne : le HT si la TVA est récupérable, le TTC sinon.
Le coût par participant divise la somme de ces coûts par le nombre de participants. Le coût par participant et par jour la divise aussi par le nombre de jours. C'est ce dernier chiffre qui se compare d'un séminaire à l'autre, à format égal. Le modèle signale aussi ce qui reste à trancher.
- « À vérifier », la valeur de départ, compte comme Non par prudence : la ligne entre au TTC, et sa case passe en ambre dès que la ligne est chiffrée.
- Une ligne chiffrée sans taux de TVA passe en ambre. Tant qu'il en manque un, la TVA et le TTC restent vides, et le coût aussi si la ligne n'est pas récupérable.
- Une ligne « par nuit » passe en ambre quand le séminaire n'a aucune nuit.
- L'écart se calcule dès qu'un devis signé est saisi : le devis moins ton estimation, en rouge quand il la dépasse.
- Une ligne avec un prix mais sans mode de calcul passe en ambre.
- Le reste sur l'enveloppe HT passe en rouge s'il est négatif.
La TVA des principaux postes
Le taux de TVA dépend de ce qui est vendu, pas du mot « séminaire ». Les taux qui suivent viennent pour l'essentiel du BOFiP, la doctrine officielle du fisc. Ils valent en France métropolitaine : la Corse, la Martinique, la Guadeloupe et La Réunion ont des taux propres pour l'hébergement.
| Poste | Taux | Ce qui fonde le taux |
|---|---|---|
| Nuits à l'hôtel | 10 % | Hébergement du secteur hôtelier, au taux réduit (BOI-TVA-LIQ-30-20-10-10) |
| Petit-déjeuner et services pris avec la nuit | Leur propre taux, en principe | Sauf opération unique avec la nuit, dont ils sont l'accessoire (même texte) |
| Déjeuners, dîners, pauses servis sur place | 10 % | Ventes à consommer sur place, hors boissons alcooliques (BOI-TVA-LIQ-30-20-10-20) |
| Boissons alcoolisées | 20 % | Taux normal ; dans un menu à prix unique, le prix se ventile (même texte) |
| Salle, vaisselle, service fournis par le traiteur avec le repas | 10 % | Services accessoires au repas servi sur place (même texte) |
| Animation pendant le repas | Son propre taux | Pas accessoire au repas (même texte) |
| Train, taxi, avion | 10 % | Transport de voyageurs, quel que soit le mode (BOI-TVA-LIQ-30-20 et 30-20-60). Pour un vol hors de France, demande le taux au transporteur |
| Autocar loué avec chauffeur | 10 % si c'est un vrai contrat de transport | Le contrat le dit, notamment par l'assurance et la responsabilité (BOI-TVA-LIQ-30-20-60, § 20). Sinon, demande le taux |
| Location d'une salle de réunion | 20 % en principe | Taux normal des opérations sans autre taux (BOI-TVA-LIQ-20). Une salle louée nue peut être exonérée (BOI-TVA-CHAMP-30-10-50) |
| Intervenant en franchise en base | Pas de TVA | « TVA non applicable, art. 293 B du code général des impôts » sur sa facture (F31808) |
| Forfait journée d'étude ou résidentiel | Pas de taux unique | Aucun texte cité ici ne lui en donne un : demande la ventilation |
Pour les nuits, le BOFiP retient le taux réduit de 10 % pour l'hébergement du secteur hôtelier. Les services proposés avec, comme le petit-déjeuner, suivent en principe leur propre taux. Ils prennent celui de la nuit s'ils forment avec elle une opération unique et en sont l'accessoire : les deux conditions se cumulent. Un service en option, payé en supplément, est un indice qu'il faut les séparer.
Pour les repas, la doctrine applique 10 % aux ventes à consommer sur place, et le taux normal aux boissons alcooliques. Quand un menu à prix unique comprend du vin, le prix se ventile pour isoler la part de l'alcool. Un traiteur peut facturer d'un bloc le service à table, la vaisselle et la salle où l'on mange : ces services suivent le repas. Une animation, elle, garde son propre taux.
La location d'une salle de réunion ne figure pas parmi les services à taux réduit que liste le BOFiP. Ce que tu en tires : elle relève en principe du taux normal de 20 %, celui des opérations sans autre taux prévu. Une location de locaux nus peut en revanche être exonérée : demande au lieu lequel des deux cas s'applique. Le transport de voyageurs est au taux de 10 %, quel que soit le mode. Un autocar loué avec chauffeur n'en relève que si la location est un véritable contrat de transport. Les termes du contrat le disent, notamment ses clauses d'assurance et de responsabilité du loueur.
Et le forfait séminaire ? Les textes cités ici ne lui donnent aucun taux à lui. Ce que tu en tires : chaque élément garde sa règle, et c'est au lieu de les répartir. Demande au lieu la part de chaque taux dans son forfait, et fais-la écrire sur la facture. Pour la technique, l'animation, l'intervenant, l'assurance, les supports et les honoraires, aucune source citée ici ne donne de taux : demande-le à chaque prestataire, sur son devis. Un intervenant en franchise en base, lui, ne facture pas de TVA, et sa facture porte une mention qui le dit.
Ce que l'entreprise récupère : nuits, trajets, agence
Payer la TVA ne veut pas dire la récupérer. Le BOFiP consacre un chapitre aux dépenses dont la TVA ne se déduit pas, même pour une entreprise assujettie. Il en compte six familles. Trois touchent un séminaire : le logement, le transport de personnes, et les biens cédés sans rémunération, comme les cadeaux. Les trois autres sont les véhicules, les produits pétroliers et les services liés à des biens exclus.
| Dépense | Pour qui | TVA récupérable ? |
|---|---|---|
| Nuits d'hôtel | Salariés, dirigeants | Non |
| Nuits d'hôtel | Clients et autres tiers | Oui en principe ; sur une facture mixte, la part des tiers, avec leur identité et leur qualité sur la facture |
| Train, avion, taxi, autocar | Tous les participants, clients compris | Non, même pour un autocar loué sans véritable contrat de transport |
| Frais de déplacement refacturés dans une prestation | Un intervenant, un prestataire | Comme la prestation elle-même |
| Cadeaux (des biens) | Salariés comme clients | Non, sauf très faible valeur : 73 € TTC par objet et par an pour un même bénéficiaire (valeur de l'ensemble pour un cadeau en plusieurs articles) |
| Repas, salle, technique, animation | Tous | Déductible s'ils servent des opérations qui ouvrent droit à déduction, sur facture conforme (CGI, art. 271, II-1), sauf location d'un véhicule de transport de personnes |
| Séjour vendu par une agence au régime de la marge | Tous | Rien à déduire si la facture ne montre pas de TVA |
Les nuits des salariés et des dirigeants d'abord. Le BOFiP exclut la déduction pour les dépenses qui assurent « le logement à titre gratuit des dirigeants ou du personnel de l'entreprise ». Les nuits de tiers, des clients par exemple, ouvrent droit à déduction. Si une même facture mêle les deux, la part déductible suit le nombre de tiers. L'identité et la qualité de chaque bénéficiaire doivent alors figurer sur la facture.
Le transport de personnes ensuite. Sa TVA ne se déduit pas, quels que soient la voie et le moyen : route, rail, air, eau. L'exclusion couvre aussi les opérations étroitement liées au transport, comme la location de place. Ses exceptions visent une entreprise de transport public de voyageurs, ou un contrat permanent pour amener le personnel au travail. Le BOFiP ajoute qu'un contrat, même permanent, pour transporter des clients n'y ouvre pas droit. Ce que tu en tires : aucune de ces exceptions ne couvre le train d'un séminaire, même pour des clients invités. La TVA du billet ne se déduit pas. Un autocar loué sans véritable contrat de transport n'y échappe pas : la location d'un véhicule conçu pour transporter des personnes est elle aussi exclue.
Un cas change la donne. Quand un prestataire répercute ses frais de déplacement dans le prix de sa prestation, ces frais suivent le régime de la prestation. Tu déduis alors la TVA de sa facture dans les conditions habituelles. C'est le cas, par exemple, d'un intervenant qui facture son train avec ses honoraires.
Reste l'agence. Si elle vend en son nom un séjour qui comprend au moins un transport ou un hébergement, elle peut relever du régime de la marge bénéficiaire. Sa prestation y est taxée au taux normal. Le BOFiP admet alors que ses factures à des clients assujettis « ne mentionnent pas distinctement la TVA ». Il ajoute : « Lorsque la TVA est mentionnée, le client assujetti peut exercer les droits à déduction y afférents. » Le Code général des impôts ne laisse déduire la taxe que « si la taxe pouvait légalement figurer sur lesdites factures ». Ce que tu en tires : sans TVA sur la facture, rien à déduire, et les exclusions vues plus haut restent à faire confirmer par ton comptable. Demande à l'agence, avant de signer, comment elle facture.
Cadeaux, repas, salle : les autres lignes
Les cadeaux ont leur propre règle. La TVA des biens cédés sans rémunération ne se déduit pas, quelle que soit la qualité du bénéficiaire : un salarié comme un client. L'exception utile ici vise les biens de très faible valeur. L'annexe IV du Code général des impôts les borne à « 73 € toutes taxes comprises par objet et par an pour un même bénéficiaire », depuis un arrêté du 9 juin 2021.
Le BOFiP précise le calcul. Pour un cadeau fait de plusieurs articles, la CCI et le BOFiP (objets distribués à titre publicitaire) retiennent la valeur de l'ensemble, frais d'emballage et de port compris. Si tu offres plusieurs fois à la même personne dans l'année, le plafond vaut pour le total. Le montant se réévalue tous les cinq ans : relis-le avant de t'y fier. La CCI Paris Île-de-France donne le même chiffre de 73 € dans une fiche mise à jour le 25 juin 2026.
Pour les repas, la salle, la technique et l'animation, la règle générale s'applique. Le Code général des impôts permet la déduction dans la mesure où « les biens et les services sont utilisés pour les besoins de leurs opérations imposables », sur une facture conforme. Le BOFiP l'admet pour une dépense affectée aux besoins de l'entreprise, si aucune mesure d'exclusion particulière ne la vise. L'article 206 de l'annexe II, qui fixe ces exclusions, ne vise, par leur nature, aucune de ces quatre lignes. Reste exclue la location d'un véhicule ou d'un engin conçu pour transporter des personnes, un quad ou un vélo de loisir par exemple, même quand elle sert d'animation. Selon la fiche de la CCI, l'interdiction propre aux cadeaux ne vise d'ailleurs que les biens. Fais confirmer par ton comptable, ligne par ligne, ce que ta situation permet.
Le séminaire et les cotisations sociales
Un séminaire payé par l'employeur peut aussi coûter en cotisations. Le Bulletin officiel de la sécurité sociale range les séminaires avec les voyages d'affaires, dans sa version en vigueur au 1er janvier 2026. Ce texte parle de voyages : un séminaire d'une journée sur place, sans nuit, n'y est pas décrit. Les dépenses d'un salarié à cette occasion sont des frais professionnels si elles sont dûment justifiées. Le voyage doit suivre un programme de travail et imposer au salarié des sujétions particulières, hors de l'exercice normal de son métier.
Quand l'employeur prend le voyage en charge, le BOSS précise que « le salarié n'expose aucun frais professionnel éligible à une prise en charge ». La prise en charge d'un voyage d'agrément, elle, est de la rémunération, réintégrée dans l'assiette des cotisations. Si le voyage a un caractère professionnel prépondérant, aucun avantage en nature n'est retenu, même pour la part d'agrément. Le texte pose aussitôt une limite, citée ici mot pour mot.
Tel n'est pas le cas lorsque les salariés ont travaillé moins de la moitié du temps passé sur place et que le voyage a été ouvert aux conjoints des salariés contre une participation financière minime.
BOSS, frais professionnels, § 1520 (version en vigueur au 1er janvier 2026)
Les frais de voyage du conjoint, s'il n'est pas lui-même salarié de l'entreprise, et de la famille, pris en charge par l'employeur, sont réintégrés dans l'assiette des cotisations. Ce que tu en tires : garde le programme de travail avec le budget, et chiffre à part ce qui concerne les conjoints.
Ce que Squena fait, et ce qu'il ne fait pas
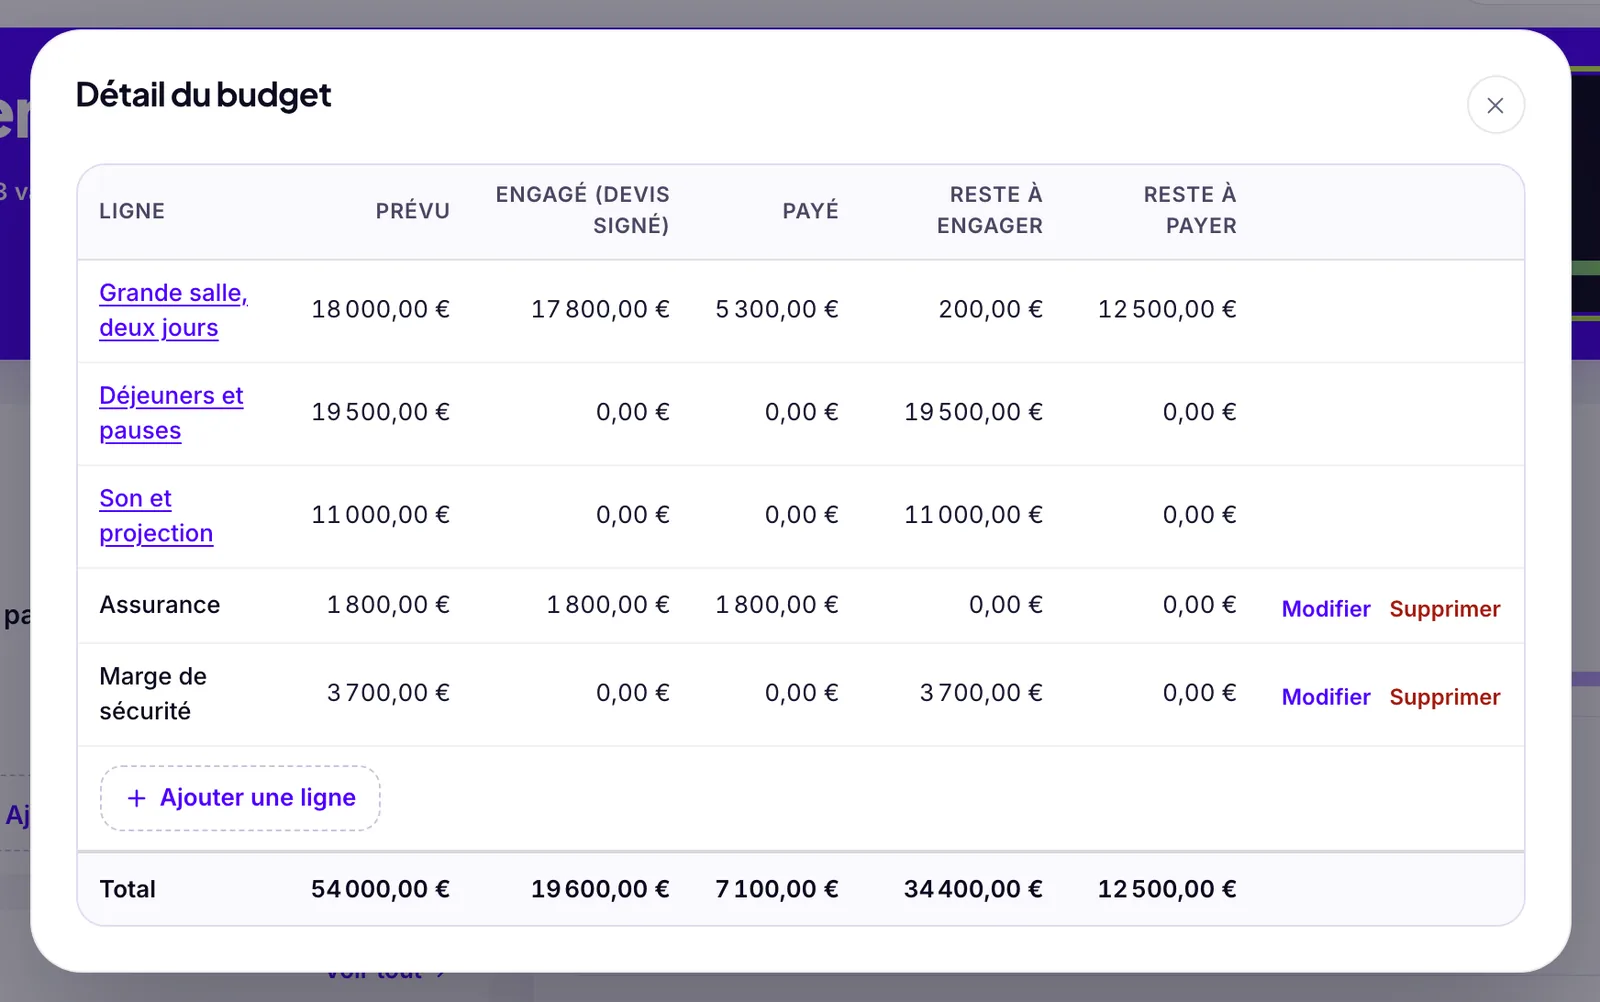
Dans Squena, tu crées le séminaire avec son type, décrit « Un groupe, un lieu, quelques jours », puis le nombre de participants et le budget prévu. Le bouton « Le faire dans Squena » du modèle ouvre la création avec ce type déjà choisi. Dans « Détail du budget », chaque ligne porte son prévu, son engagé et son payé. L'alerte compare le budget prévu à l'engagé plus les devis en attente : elle part avant la signature.
Quand un prestataire répond à ta demande de devis, il saisit un « Montant HT » et un « Montant TTC ». Le taux qu'il choisit ne sert qu'à calculer le TTC, qui reste modifiable : un devis à plusieurs taux se saisit ainsi. Quand tu acceptes un devis signé, l'engagé reprend son total HT si tu le laisses vide.
Limite : Squena ne calcule ni le coût par participant ni la TVA que tu récupères. Une ligne de budget porte des montants, pas un mode de calcul ni un taux. Garde le modèle pour ces deux chiffres.
Questions fréquentes
Quel budget prévoir par participant pour un séminaire d'entreprise ?
Repère : 397 € par participant pour un séminaire résidentiel en 2025, contre 384 € en 2024, sur 2,52 jours en moyenne, selon les comptes rendus du baromètre 2026 de Kactus, qui ne disent pas si les montants sont HT ou TTC. En 2024, son dirigeant citait 376 € en 2023 pour un résidentiel et 115 € en moyenne pour une journée d'étude, des chiffres anciens. Chiffre ensuite ton séminaire poste par poste.
Quel taux de TVA pour un forfait séminaire ?
Pas de taux unique prévu : chaque composante suit son taux, sauf opération unique dont elle est l'accessoire. En France métropolitaine, le BOFiP met l'hébergement hôtelier et les repas servis sur place à 10 %, les boissons alcooliques au taux normal de 20 %, le transport de voyageurs à 10 %. Une salle de réunion relève en principe du taux normal, sauf location de locaux nus. Demande au lieu la part de chaque taux, écrite sur la facture.
L'entreprise peut-elle récupérer la TVA sur l'hôtel de ses salariés ?
Non. Le BOFiP exclut la déduction de la TVA des dépenses qui assurent le logement à titre gratuit des dirigeants ou du personnel. Les nuits de tiers, comme des clients, ouvrent droit à déduction. Sur une facture qui mêle les deux, la part déductible suit le nombre de tiers, avec l'identité et la qualité de chaque bénéficiaire sur la facture.
La TVA des billets de train d'un séminaire est-elle récupérable ?
Non. Le BOFiP exclut la TVA du transport de personnes, quels que soient la voie et le moyen, et des opérations qui lui sont étroitement liées. Ses exceptions visent une entreprise de transport public et un contrat permanent pour amener le personnel au travail. Si un intervenant inclut son trajet dans le prix de sa prestation, ces frais suivent le régime de la prestation.
Un séminaire est-il un avantage en nature pour les salariés ?
Pas s'il est pris en charge par l'employeur et a un caractère professionnel prépondérant : pour un voyage, le Bulletin officiel de la sécurité sociale ne retient alors aucun avantage en nature, même pour la part d'agrément. Ce n'est plus le cas quand les salariés ont travaillé moins de la moitié du temps sur place, sur un voyage ouvert aux conjoints contre une participation minime. Les frais des conjoints pris en charge sont réintégrés dans l'assiette des cotisations.
Sources
- TVA : opérations d'hébergement (BOI-TVA-LIQ-30-20-10-10), hébergement hôtelier à 10 % et services rendus avec lui — BOFiP-Impôts (DGFiP)
- TVA : ventes à consommer sur place, restauration collective (BOI-TVA-LIQ-30-20-10-20), boissons alcooliques et services de traiteur — BOFiP-Impôts (DGFiP)
- TVA : prestations de services imposables aux taux réduits (BOI-TVA-LIQ-30-20, version du 26 août 2026) — BOFiP-Impôts (DGFiP)
- TVA : transports de voyageurs (BOI-TVA-LIQ-30-20-60) — BOFiP-Impôts (DGFiP)
- TVA : le taux normal (BOI-TVA-LIQ-20) — BOFiP-Impôts (DGFiP)
- TVA : exclusions du droit à déduction, limitations concernant certains biens et services (BOI-TVA-DED-30-30, version du 17 juin 2026) — BOFiP-Impôts (DGFiP)
- TVA : exclusions du droit à déduction, dépenses de logement (BOI-TVA-DED-30-30-10) — BOFiP-Impôts (DGFiP)
- TVA : exclusions du droit à déduction, transports de personnes et opérations accessoires (BOI-TVA-DED-30-30-30) — BOFiP-Impôts (DGFiP)
- TVA : exclusions du droit à déduction, biens cédés sans rémunération (BOI-TVA-DED-30-30-50) — BOFiP-Impôts (DGFiP)
- TVA : exclusions du droit à déduction, limitation d'ordre général (BOI-TVA-DED-30-10) — BOFiP-Impôts (DGFiP)
- TVA : locations immobilières exonérées, dont les locaux nus (BOI-TVA-CHAMP-30-10-50) — BOFiP-Impôts (DGFiP)
- Code général des impôts, article 271 — les conditions de la déduction — Légifrance
- Code général des impôts, annexe IV, article 28-00 A — les biens de très faible valeur (arrêté du 9 juin 2021) — Légifrance
- TVA : agences de voyages et organisation de circuits touristiques (BOI-TVA-SECT-60), le régime de la marge — BOFiP-Impôts (DGFiP)
- Taux de TVA dans le secteur de l'hébergement et de l'hôtellerie (France métropolitaine, Corse, outre-mer) — entreprendre.service-public.gouv.fr
- Mentions obligatoires sur une facture (dont la franchise en base de TVA) — entreprendre.service-public.gouv.fr
- Le régime fiscal des cadeaux d'affaires : TVA applicable (mise à jour le 25 juin 2026) — CCI Paris Île-de-France
- Frais professionnels, voyages d'affaires et séminaires (version en vigueur au 1er janvier 2026) — Bulletin officiel de la sécurité sociale (BOSS)
- Événementiel d'entreprise : ce que révèle le Baromètre Kactus (16 septembre 2026, édition 2026) — Voyages d'Affaires
- Kactus dévoile son nouveau baromètre et décrypte les nouvelles tendances du MICE (18 septembre 2026) — Evenement.com
- Baromètre IFTM-Kactus : le point avec Arnaud Katz (18 septembre 2024, données 2023) — Voyages d'Affaires
- TVA : exclusions du droit à déduction, services afférents à des biens exclus (BOI-TVA-DED-30-30-70) — BOFiP-Impôts (DGFiP)